Mua VF7 trả góp tại Đà Nẵng cần trả trước bao nhiêu? Với giá xe VF7 Eco sau ưu đãi minh họa 688 triệu đồng, phần tiền đối ứng giá xe là 137,6 triệu nếu vay 80%, 206,4 triệu nếu vay 70% hoặc 275,2 triệu nếu vay 60%. Để nhận xe, anh chị còn phải chuẩn bị các khoản đăng ký, bảo hiểm và chi phí phát sinh theo hồ sơ.
Cập nhật ngày 09/10/2026. Giá và ưu đãi dùng trong bài lấy từ bảng tư vấn tháng 10 của showroom; phải xác nhận lại theo xe cụ thể. Tỷ lệ vay, kỳ hạn và lãi suất dưới đây chỉ là giả định tính toán, không phải cam kết phê duyệt hay chương trình vay đang được ngân hàng chào bán.
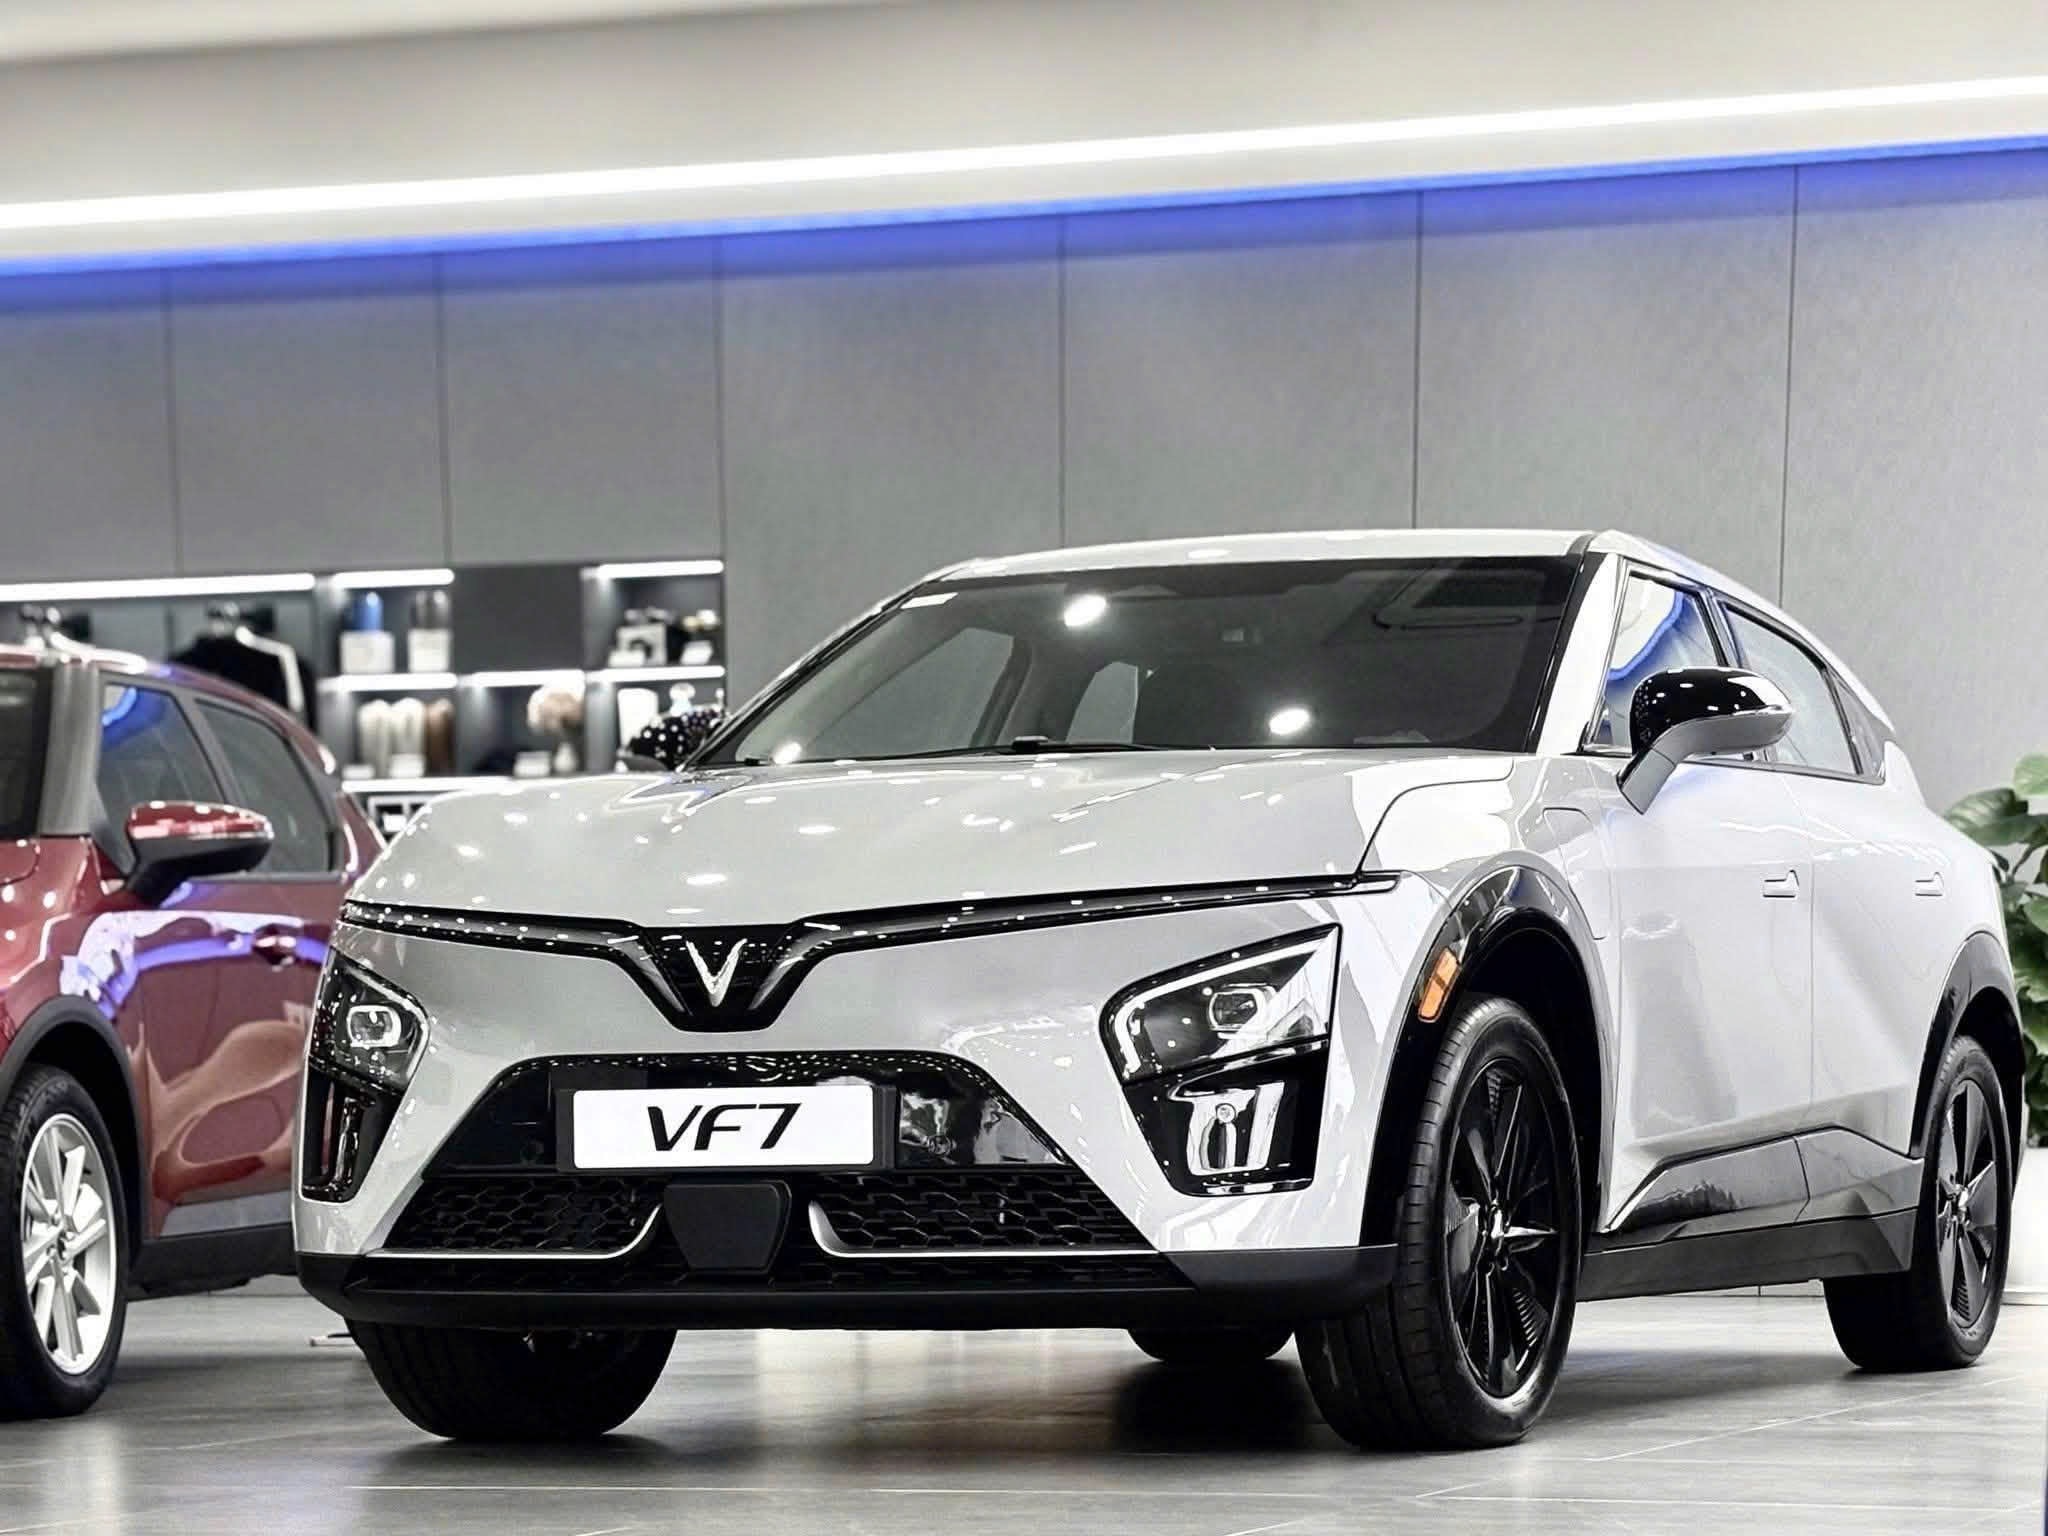
Giá VF7 Eco và Plus dùng để tính trả góp
Bảng giá chính thức áp dụng từ 19/09/2026 có nhiều cấu hình VF7. Bài này dùng giá khởi điểm Eco 740 triệu đồng và Plus trần thép 830 triệu đồng; không coi mọi xe mang tên Plus là cùng một cấu hình hoặc cùng một giá.
| Phiên bản | Giá niêm yết dùng tính | Ưu đãi giả định theo bảng showroom | Giá xe sau ưu đãi |
|---|---|---|---|
| VF7 Eco | 740 | 5% + 15 triệu | 688 |
| VF7 Plus trần thép, cấu hình giá khởi điểm | 830 | 5% + 15 triệu | 773,5 |
Cách tính: giá sau ưu đãi = giá niêm yết × 95% − 15 triệu đồng. Màu sơn, trang bị tùy chọn và điều kiện cộng dồn ưu đãi cần xác nhận trong báo giá. Xem bảng giá lăn bánh VinFast tháng 10/2026 tại Đà Nẵng và thông tin xe VinFast VF7.
Mua VF7 trả góp: tiền trả trước 20%, 30% và 40%
Các tỷ lệ dưới đây tính trên giá xe sau ưu đãi. Ngân hàng có thể dùng cơ sở định giá khác; chỉ dùng bảng này khi khoản vay thực tế được xác nhận đúng với giả định.
| Phiên bản | Trả trước | Tiền đối ứng giá xe | Khoản vay giả định |
|---|---|---|---|
| Eco | 20% | 137,60 | 550,40 |
| Eco | 30% | 206,40 | 481,60 |
| Eco | 40% | 275,20 | 412,80 |
| Plus | 20% | 154,70 | 618,80 |
| Plus | 30% | 232,05 | 541,45 |
| Plus | 40% | 309,40 | 464,10 |
Tiền đối ứng chưa phải tổng tiền cần có để nhận xe. Ngân sách ban đầu = tiền đối ứng + phí đăng ký, hồ sơ và bảo hiểm áp dụng + lựa chọn thêm + phí vay nếu có. Tiền đặt cọc đã thanh toán được đối trừ theo hợp đồng, không cộng hai lần.
Ví dụ Eco trả trước 30% cần 206,4 triệu đồng đối ứng. Nếu anh chị tự dành thêm 10 triệu đồng làm khoản dự phòng chi phí nhận xe, tổng ngân sách minh họa là 216,4 triệu đồng. Khoản 10 triệu là giả định lập ngân sách, không phải báo giá phí hoặc tổng chi phí lăn bánh cố định.
VF7 trả góp mỗi tháng bao nhiêu?
Bảng dùng kỳ hạn 60 tháng, gốc trả đều mỗi tháng và lãi 8%/năm trên dư nợ giảm dần, giả định giữ nguyên suốt kỳ vay. Số tiền giảm dần vì dư nợ giảm; phương án trả tổng tiền đều mỗi tháng sẽ cho kết quả khác.
| Phiên bản | Trả trước | Tháng đầu | Tháng cuối | Tổng lãi 60 tháng |
|---|---|---|---|---|
| Eco | 20% | 12,84 | 9,23 | 111,91 |
| Eco | 30% | 11,24 | 8,08 | 97,93 |
| Eco | 40% | 9,63 | 6,93 | 83,94 |
| Plus | 20% | 14,44 | 10,38 | 125,82 |
| Plus | 30% | 12,63 | 9,08 | 110,09 |
| Plus | 40% | 10,83 | 7,79 | 94,37 |
Số liệu làm tròn đến 0,01 triệu đồng. Bảng chỉ gồm gốc và lãi, chưa gồm bảo hiểm, phí vay, bảo dưỡng và chi phí sử dụng. Ngân hàng có thể tính lãi theo số ngày thực tế và điều chỉnh lãi sau kỳ ưu đãi; cần đối chiếu lịch trả nợ của ngân hàng trước khi ký.
Ví dụ Eco trả trước 30%
Khoản vay 481,6 triệu đồng chia 60 tháng có gốc khoảng 8,027 triệu đồng/tháng. Lãi tháng đầu = 481,6 × 8% ÷ 12 ≈ 3,211 triệu đồng. Tổng tháng đầu khoảng 11,24 triệu đồng. Trong cùng giả định, tổng tiền mua xe và lãi vay là 688 + 97,93 = 785,93 triệu đồng, chưa gồm các khoản phí và chi phí sử dụng.
Nếu lãi suất thay đổi thì sao?
Với khoản vay 481,6 triệu đồng, tăng giả định lãi suất từ 8% lên 10%/năm làm tổng gốc và lãi tháng đầu tăng từ khoảng 11,24 lên 12,04 triệu đồng. Anh chị nên thử ngân sách ở mức lãi cao hơn thay vì chỉ nhìn lãi suất ưu đãi ban đầu.
Nên trả trước 20%, 30% hay 40%?
- 20%: giữ lại nhiều tiền mặt hơn, nhưng khoản vay và số tiền trả tháng đầu lớn hơn. Chỉ cân nhắc sau khi xác nhận khả năng vay và nguồn trả nợ.
- 30%: có thể dùng làm phương án để đối chiếu ngân sách gia đình; không mặc định phù hợp với mọi hồ sơ.
- 40%: giảm khoản vay và tổng lãi trong cùng giả định, nhưng cần nhiều tiền ban đầu hơn.
Với Eco, nâng tiền đối ứng từ 20% lên 40% cần thêm 137,6 triệu đồng và giảm tổng lãi minh họa khoảng 27,98 triệu đồng. Anh chị nên cân đối cả khoản dự phòng gia đình và các nghĩa vụ tài chính khác trước khi chọn mức trả trước.
Những thông tin cần hỏi khi nhận đề nghị vay
- Khoản vay tối đa tính trên giá hóa đơn, giá sau ưu đãi hay giá trị ngân hàng định giá?
- Lãi suất ưu đãi kéo dài bao lâu; sau đó tính theo lãi tham chiếu nào và cộng biên độ bao nhiêu?
- Trả gốc đều hay trả tổng tiền đều? Có lịch trả nợ theo từng tháng không?
- Có phí giải ngân, phí trả nợ trước hạn hoặc yêu cầu bảo hiểm nào?
- Nếu hồ sơ vay không được duyệt, tiền cọc được xử lý theo điều khoản nào?
Hồ sơ được yêu cầu tùy ngân hàng và người vay. Anh chị nên hỏi trước danh sách giấy tờ định danh, cư trú, thu nhập và hợp đồng mua xe cần chuẩn bị, rồi cung cấp qua kênh tiếp nhận chính thức của ngân hàng.
Chọn VF7 hay VF8 All New trước khi quyết định vay
Nếu còn phân vân giữa hai mẫu SUV, đọc so sánh VF7 và VF8 All New tại Đà Nẵng trước khi tính khoản vay. Chênh lệch giá nhận xe, trang bị và nhu cầu sử dụng cần được đặt cạnh khả năng thanh toán hằng tháng. Hẹn lái thử VinFast tại Đà Nẵng để xem đúng xe thực tế.
Kiểm tra phương án sạc trước khi chốt khoản vay
Nếu chưa có chỗ sạc riêng, đọc hướng dẫn cân nhắc VF7 khi không có sạc tại nhà. Nên xác định điểm sạc và thời gian sử dụng phù hợp trước khi quyết định ngân sách mua xe.
Nhận dự toán VF7 trả góp tại Đà Nẵng
Gửi Võ Thành Lộc phiên bản, màu xe, số tiền có sẵn, thời hạn vay mong muốn và mức thanh toán hằng tháng anh chị dự kiến. Em sẽ hỗ trợ tách báo giá xe với bảng vay minh họa; điều kiện tín dụng và quyết định cấp vay do ngân hàng xác nhận.
Võ Thành Lộc – VinFast Phan Trọng Tuệ
727 Nguyễn Hữu Thọ, Cẩm Lệ, Đà Nẵng
Hotline: 0935 656 799 · Nhắn Zalo nhận dự toán VF7
Câu hỏi thường gặp
Có 150 triệu đồng có mua VF7 Eco trả góp được không?
Trong phương án vay 80% nêu trên, đối ứng giá xe là 137,6 triệu, còn lại 12,4 triệu cho các khoản khác. Cần kiểm tra đủ chi phí nhận xe và được ngân hàng duyệt đúng khoản vay; chưa thể kết luận chỉ từ số tiền có sẵn.
Trả trước 20% có chắc chắn được vay 80% không?
Không. Bảng chỉ mô phỏng tỷ lệ vay. Ngân hàng xác nhận khoản vay theo hồ sơ và cơ sở định giá thực tế.
Lãi suất 8% có phải ưu đãi hiện tại không?
Không. Đây là lãi suất giả định để minh họa phép tính; cần thay bằng điều kiện thực tế của ngân hàng.
Giá Plus 773,5 triệu có áp dụng mọi cấu hình không?
Không. Bài dùng cấu hình giá khởi điểm 830 triệu và giả định ưu đãi nêu trên. Trần kính, hệ dẫn động, trang bị, màu sơn và xe cụ thể có thể làm giá khác.
Nguồn giá: bảng giá và trang bị tùy chọn VinFast áp dụng từ 19/09/2026. Ưu đãi thương mại: bảng tư vấn tháng 10 của showroom. Bảng vay: phép tính minh họa theo các giả định ghi trong bài.
